
メルカリの仕入れ費用は、事業関連性があれば経費として計上できます。仕入れ原価だけでなく、梱包材・送料・交通費なども対象です。
領収書がないC2Cの仕入れでも、取引画面のスクリーンショットで証明できます。
仕入れ値の経費や確定申告で迷う場合も、仕入れ値と売れ残り在庫を分けて記録することが重要です。
経費にできる費用の全種類と記録手順、売れ残り在庫の棚卸処理まで、確定申告に必要な作業をひと通り解説します。
メルカリの
メルカリの仕入れ費用は、経費として確定申告に計上できます。ただし「どの費用が対象か」「どう記録するか」を正しく理解しておかないと、申告時に困ることになります。
「事業関連性」が
所得税法では、収入を得るために直接かかった費用を「必要経費」として認めています。メルカリ物販でいえば、仕入れのためにかかった費用がこれにあたります。
販売活動に使ったと説明できれば、仕入れ代金はもちろん、梱包材・送料・撮影機材なども経費として認められます。
個人事業主として開業している場合も、副業として取り組んでいる場合も、この「事業関連性」という基準は同じです。
ただし副業の場合、所得の種類が「事業所得」ではなく「雑所得」として扱われるケースが多くあります。どちらに当たるかで帳簿の扱いや控除の範囲が変わるため、自分の状況を確認しておくと安心です。
売れ残り在庫は
仕入れ費用の経費計上で、見落とされやすいポイントがあります。仕入れた商品のうち「売れた分だけ」が当期の経費になる、という点です。
たとえば、12月に1万円分の商品を仕入れたとします。そのうち7,000円分は売れたけれど、3,000円分が年をまたいで手元に残っています。この場合、当期の経費として計上できるのは7,000円分だけです。
残りの3,000円分は「期末棚卸資産(きまつたなおろししさん)」として在庫に計上します。その3,000円分は、翌年以降に売れた時点で経費として処理します。
売上原価の計算を式で表すと、「期首在庫+当期仕入れ高-期末在庫=売上原価」です。
年末に手元の在庫を数えて棚卸表を作る作業が、正確な経費計上には欠かせません。面倒に感じるかもしれませんが、これを省くと利益を少なく見せることになり、申告の誤りにつながります。
仕入れ値の管理方法そのものを見直したい方は メルカリ仕入れ値を管理する3つの方法 を確認してください。
経費計上の前提となる考え方が整ったところで、次は具体的にどの費用が認められ、どれが対象外になるかを確認します。
仕入れ以外も
メルカリ物販で経費計上できる費用は、仕入れ原価だけではありません。実際の取引を支えるさまざまなコストが対象になります。
経費に
経費として認められるのは「事業に関連した支出」です。メルカリ仕入れの場合、以下の8項目が対象になります。
- 仕入高:仕入れ代金そのもの(売れた分だけが当期経費)
- 荷造運賃:販売時の送料(らくらくメルカリ便・ゆうゆうメルカリ便など)
- 消耗品費:梱包材(ダンボール・プチプチ・テープ)、プリンター・インク代
- 消耗品費:出品用の撮影機材・背景布
- 旅費交通費:仕入れや発送のための交通費
- 通信費:スマホ代・インターネット回線(事業利用分を按分)
- 地代家賃:作業スペースとして使う部屋の家賃(事業利用分を按分)
- 新聞図書費:フリマ転売に関する書籍・教材
補足しておくと、メルカリの販売手数料10%は「仕入れ原価」ではなく「販売経費」として計上します。売上から手数料を引いた金額を売上金とするのではなく、手数料は別の経費項目として記録するのが正しい処理です。
スマホ代や家賃のように、プライベートとの兼用になる費用は按分(あんぶん)が必要です。按分とは、全体に対する事業利用の割合を合理的に算出して、その分だけを経費にする考え方です。
たとえばスマホをフリマ作業に1日2時間、全体で8時間使うなら25%を事業利用分として計上する、といったかたちです。根拠が説明できる割合であれば、厳密な計算方法に決まりはありません。
科目の切り分けまで確認したい方は メルカリ売上の仕訳と勘定科目 を参照してください。

経費になら
一方、経費として認められないケースも明確にしておきます。
- 自分が使うために購入した商品(家事消費分)
- 食費・日用品費など生活費への上乗せ
- 仕入れ・発送とは無関係な移動の交通費
- 事業との関連が説明できない支出全般
判断の軸はシンプルで、その支出がなければ売上が発生しなかったかという事業関連性です。迷ったときはこの問いに立ち返ると整理しやすくなります。
また、按分が必要な費用をそのまま全額計上してしまうのも誤りです。家賃の全額を経費にするためには、自宅の全スペースを作業に使っているという説明が必要で、現実的ではありません。
事業利用割合を根拠とともに記録しておくことが、後々の確認にも役立ちます。
どの費用が経費になるかが整理できたところで、次はそれを実際にどう記録・計上するかの手順に入ります。
仕入れ経費の
仕入れ経費は「計上できる」と知っているだけでは不十分で、証拠として残せる形で記録しておくことが重要です。
帳簿への記帳と証拠書類の保管、この2つを日常的に組み合わせることが、確定申告をスムーズに進める土台になります。
仕入れ経費の記録は、次の3ステップで進めるとシンプルです。
- ① 仕入れ日・金額・商品名・購入先をスプレッドシートやメモアプリに記録する
- ② 領収書・レシートは写真で撮影し、書類の種類や申告方法に応じて保管する
- ③ 帳簿には勘定科目「仕入高」として記帳する
梱包材(ダンボール・プチプチ・テープ)や送料は、仕入れとは別に「消耗品費」や「荷造運賃」として記帳します。
購入のたびに記録するのが基本です。まとめて後から入力しようとすると、どの出費がどの取引に対応するか分からなくなりがちです。
仕入れ費用を含めた経費全体の帳簿記録は メルカリ帳簿の付け方 でまとめて確認できます。
C2C仕入れ
フリマアプリでの仕入れは、相手が個人のため領収書が発行されないケースがほとんどです。ただし、領収書がなければ経費として認められないわけではありません。
代わりに使える証拠書類は次のとおりです。
- 取引完了画面・発送通知画面のスクリーンショット
- 購入履歴ページのPDF保存(アプリ・ブラウザから取得できる)
- 銀行口座やクレジットカードの振込・引き落とし明細
これらを仕入れ日・金額・商品名と合わせてまとめておくと、税務調査の際にも対応しやすくなります。スクリーンショットは購入直後に保存する習慣をつけておくのが現実的です。
経費計上の具体的なイメージとして、計算例を一つ挙げます。
計算例
- 販売価格
- 2,000円
- メルカリ手数料 10%
- 200円
- 送料 ゆうゆうメルカリ便(ゆうパケット)
- 230円
- 仕入れ値
- 700円
- 利益
- 870円
この例では、仕入れ値700円・手数料200円・送料230円の合計1,130円が経費です。販売価格2,000円から経費を差し引いた870円が利益となります。
手数料は「仕入高」ではなく「支払手数料」または「販売経費」として区別して記帳しておくと、後で見返したときに整理しやすくなります。
期末棚卸の
年末(12月31日時点)に売れ残っている在庫は、当期の経費にはなりません。売れた分だけを当期の経費にするルールがあります。
手順は次のとおりです。
- 年末時点の在庫を数えて「棚卸表」を作成する
- 棚卸表には商品名・仕入れ単価・数量・合計金額を記録する
- 売上原価=期首在庫+当期仕入高-期末在庫、で計算して確定する
棚卸表はExcelやスプレッドシートで管理するのが一般的です。形式に決まりはなく、後から金額と数量が確認できれば問題ありません。
在庫の単価が異なる場合は、仕入れ値ごとに分けて記録しておくと集計がしやすくなります。
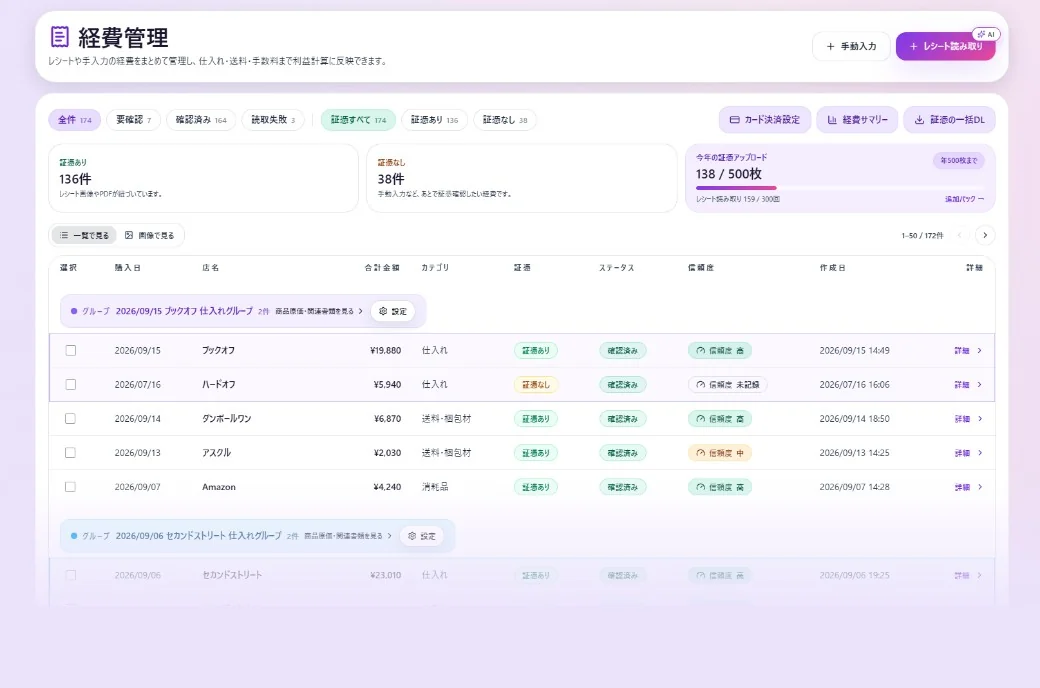
仕入れ件数が増えてくると、手入力でこれらを管理し続けること自体が負担になります。日々の記録をデータとして蓄積しておけば、確定申告の時期に改めて集計し直す手間を大きく減らせます。
経費記録を
記録の仕組みが整っていないと、件数が増えるほど管理コストが膨らんでいきます。確定申告の時期だけ慌てて集計するのではなく、日常から積み上げていく体制を作ることが重要です。
売上・
仕入れ件数が月20件を超えてくると、手入力管理の限界が見えてきます。
たとえば1件あたり「日付・商品名・仕入れ値・送料・梱包材費・販売価格・手数料」を手で入力するとします。月20件でも140件以上の入力作業が発生します。月20件を超えたら手入力の限界が見えます。
一方、日々の記録をツールに集約しておくと状況が変わります。
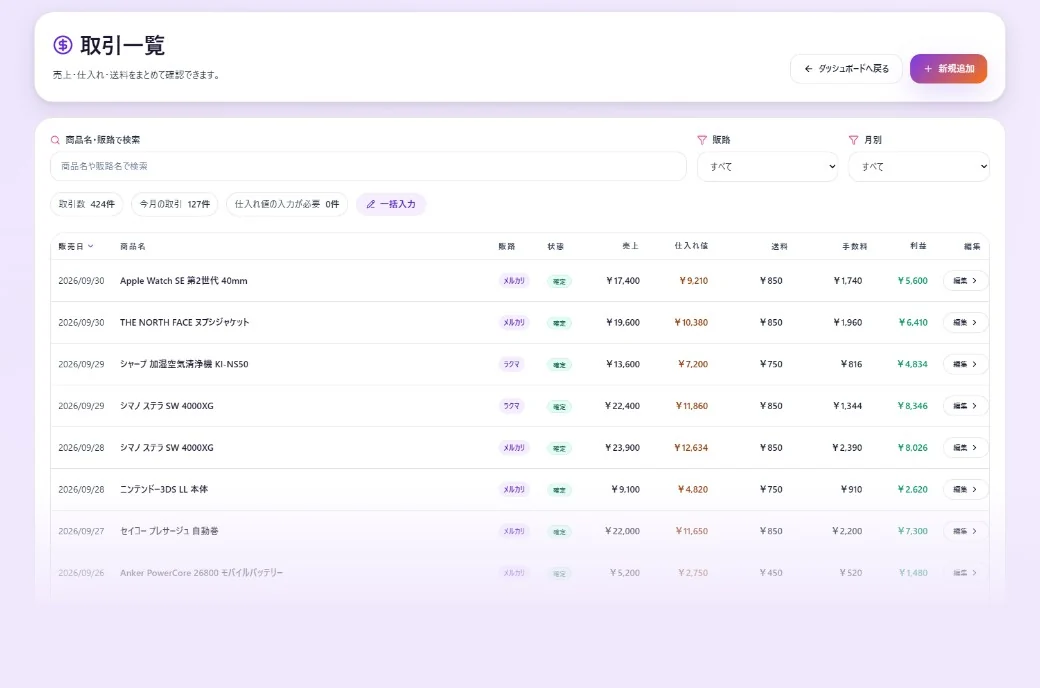
レシートや取引画面のスクリーンショットを撮っておくだけでなく、データとして一元管理します。一元管理できていれば、経費計上に使う数字はいつでも引き出せます。
帳簿・領収書は書類の種類や申告方法に応じて5年または7年を目安に保管します。そのため、紙だけでなくデータでの管理体制を早めに整えておくと安心です。
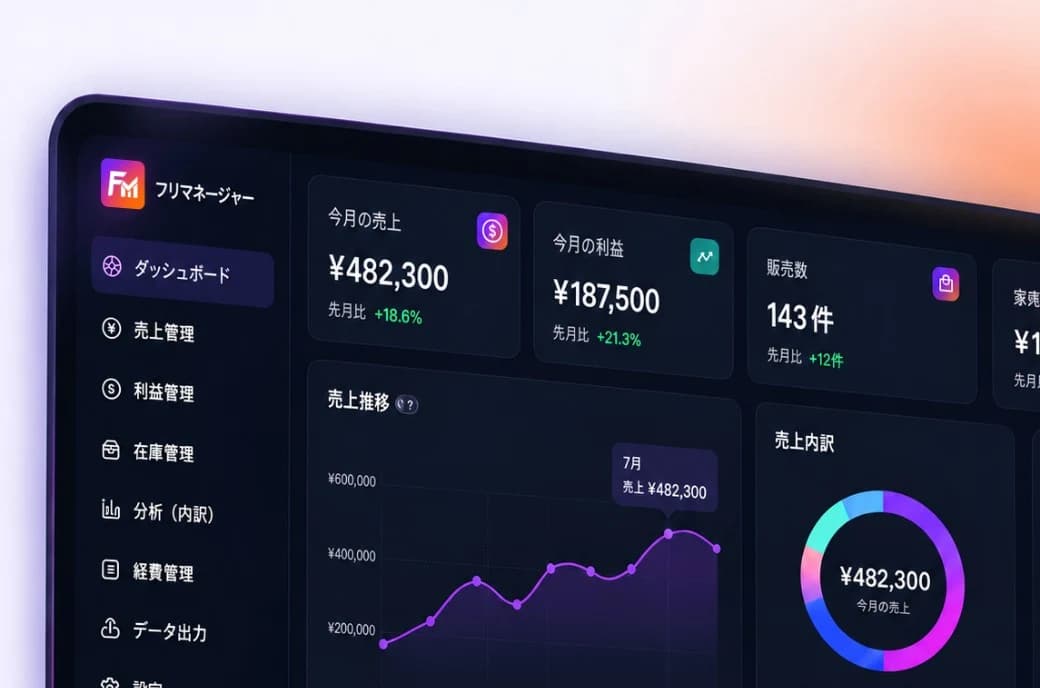
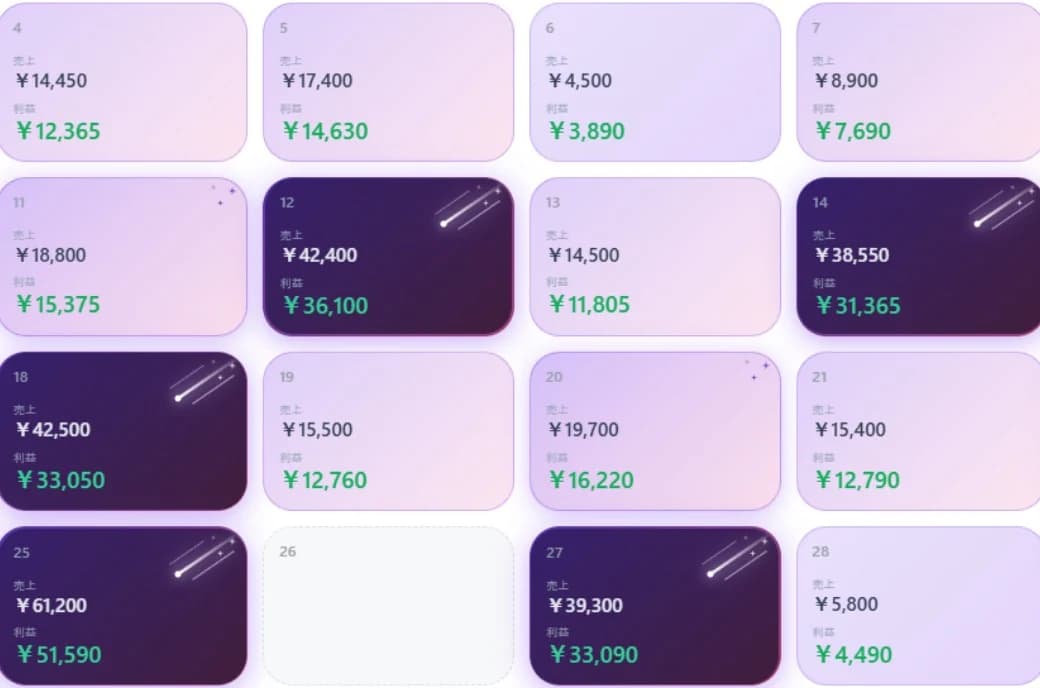
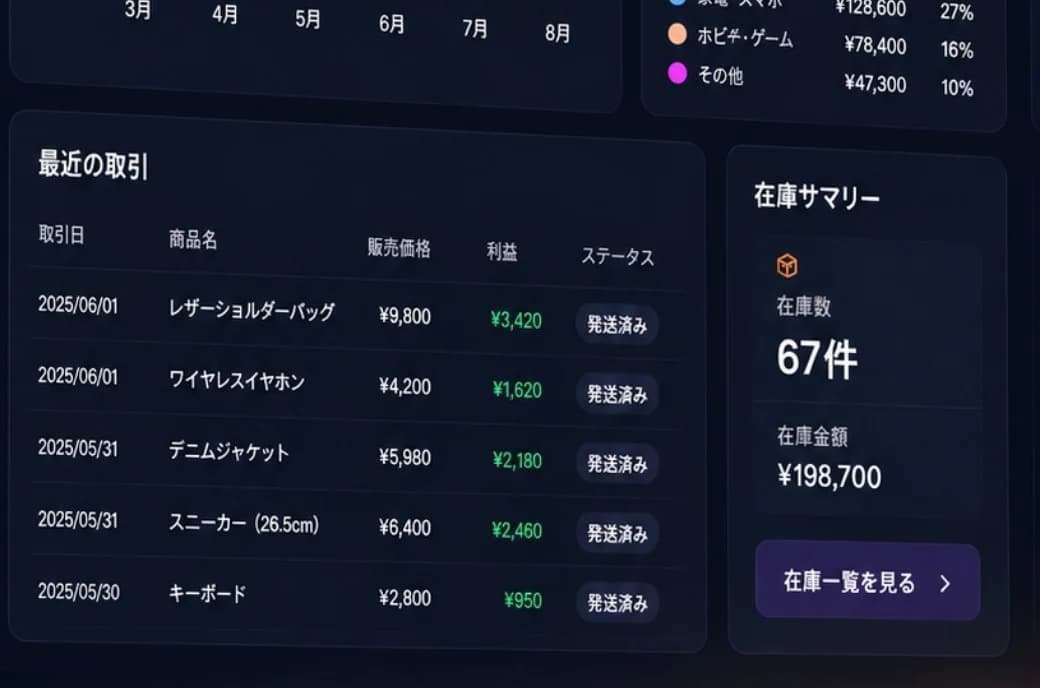
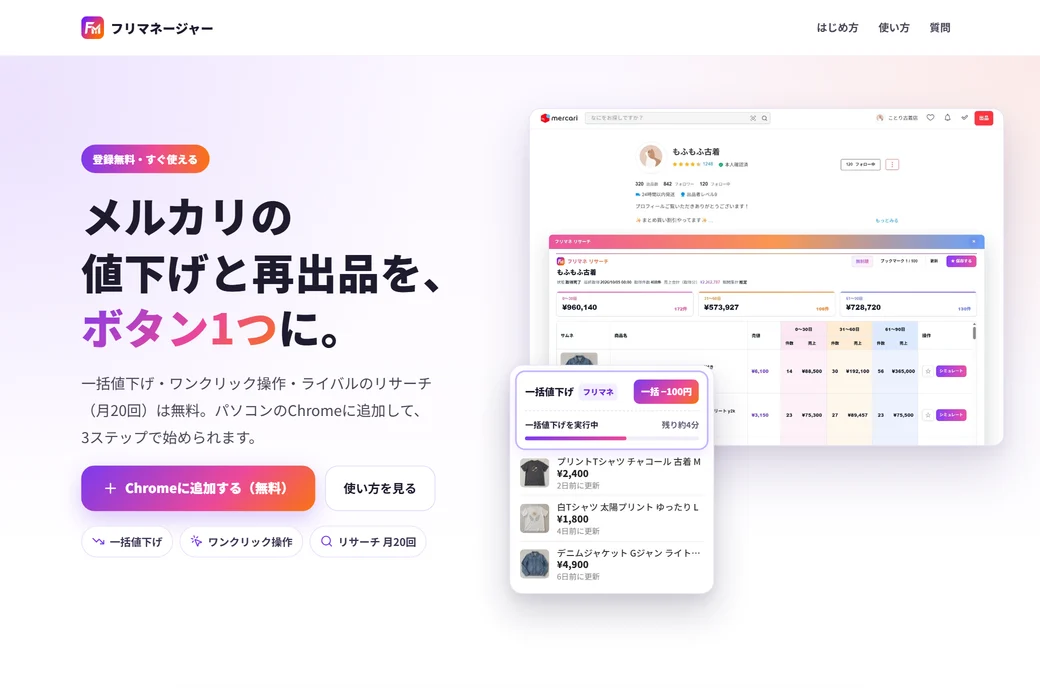
フリマネージャーは、メルカリの販売データを自動取得します。スタンダードプラン・確定申告プランでは、弥生・freee・マネーフォワード形式のCSVに出力できます。
仕入れ件数が増えてきた段階で取り入れると、経費計上から確定申告の前処理までの流れが大幅にスムーズになります。
まとめ:
この記事で押さえてきたポイントを、確定申告前に役立つ形で整理します。
- メルカリの仕入れ費用は、事業との関連性が説明できれば経費として計上できる
- 経費になるのは仕入れ原価だけでなく、梱包材・送料・交通費・ツール費など幅広い
- 領収書がないC2C仕入れでも、取引画面のスクリーンショットや購入履歴が証拠として使える
- 売れ残り在庫は期末棚卸で在庫計上が必要で、売れた分だけが当期の経費になる
- 帳簿・領収書は種類に応じて5年または7年を目安に保管する
- 日常からデータを積み上げておくことが、確定申告を楽にする近道になる
記録を後回しにすればするほど、確定申告の直前に集計の手間がかかります。仕入れ件数が増えてきたと感じたら、早めに記録の仕組みを整えておくのが得策です。


