
自分や家族が使っていた不用品を売っただけなら、原則として税金はかかりません。一方で、転売やせどりで利益が出ている場合は、金額や働き方によって所得税・住民税の対象になることがあります。
メルカリの
「メルカリで売ったら全部税金がかかる」と思い込んでいる人もいますが、それは誤解です。税金がかかるかどうかは、何を・なぜ売ったかで大きく変わります。
不用品の
所得税法では「生活に通常必要な動産」を売って利益が出ても、原則として課税しないと定めています。衣類・家電・家具・日用品・スポーツ用品・子ども用品など、日常生活で使っていたものが当たります。
不用品を売って得た利益は、「課税される所得」に入らないのが一般的な取り扱いです。確定申告でよく聞く「20万円ルール」でも、数える所得に入りません。
着なくなった服やサイズアウトした靴を売って、年間30万円になったとします。それでも、不用品の整理として売っている限り、税金の心配は不要というのが一般的な取り扱いです。
30万円超の
たとえば、50万円で買ったブランドジュエリーを35万円で売った場合。自分で使っていた物でも、「譲渡所得」として課税対象になる可能性があります。
逆に、ブランドバッグでも30万円以下なら、ふつうの不用品として非課税の範囲に収まるのが一般的です。
転売目的の
不用品と明確に異なるのが、最初から利益を得る目的で仕入れた商品を販売するケースです。
- 店舗やネットで商品を安く仕入れてメルカリで転売している
- 同じ商品を複数個仕入れて販売している
- せどりや物販を副業・本業として継続的に行っている
税務上は「営利目的で反復継続的に行っているか」がポイントになります。購入時の目的が「自分で使う」か「転売する」かが、非課税と課税を分ける大きなラインです。
仕入れて売った分で所得税がいくら増えるかは、メルカリの所得税の記事で、給料の税率とあわせた見方と早見表を載せています。
ハンドメイド品も、考え方は同じです。「自分や家族用に趣味で作ったものを後から手放した」程度なら、不用品寄りの扱いが一般的です。
最初から売るつもりで材料を仕入れ、続けて作って売っている場合は違います。雑所得や事業所得として、課税対象になるのが基本的な考え方です。
メルカリ
通常の買い物で貯まったポイントを使って仕入れた場合、ポイント使用は「値引き」扱いとされています。国税庁タックスアンサー(No.1907)の説明です。
仕入原価はポイント使用後の実際の支払額で計算するのが一般的です。
一方、キャンペーンや抽選で臨時にもらうポイントもあります(マイナポイントなど)。臨時のポイントは値引きに当たらず、使ったときに一時所得などとして収入に含まれる可能性があるとされています。
通常のポイント利用なら、実務上問題になることは少ないです。ただ、大量のキャンペーンポイントを転売の仕入れに充てている場合は注意が必要です。
メルカリの
「結局いくらから税金がかかるの?」という疑問には、よく「20万円」という数字が出てきます。ただし、この20万円は「売上」ではなく「所得(売上−経費)」で判断するのが大前提です。
さらに、当てはまるラインは給与があるかどうかで変わります。
住民税から会社に知られるかと、20万円を超えると勤め先の副業禁止に当たるか。この2つはメルカリ副業は会社にバレるかの記事で分けて書いています。
ライン①:
会社員やパートなど給与をもらっている人が、副業としてメルカリで転売している場合の基準です。
- 給与収入が2,000万円以下である
- 給与の支払者が1か所で、年末調整を受けている
- 給与所得・退職所得以外の所得(雑所得など)の合計が年間20万円以下
ここでの20万円は、メルカリの売上そのものではありません。売上から販売手数料10%・送料・仕入れ値などの経費を差し引いた後の利益(所得)が基準です。
月の売上が20万円を超えていても、年間の利益合計が20万円以下なら申告不要の範囲に入ります。
会社に出す年末調整の書類にメルカリの分を書くかは、年末調整の書類、メルカリの分はどこに書く?にまとめています。
医療費控除やふるさと納税などで還付申告をする場合は、20万円以下の雑所得も含めて申告する必要があります。タックスアンサー No.1900 に、はっきり書かれています。
「20万円以下だから申告しなくていい」が、いつも成り立つわけではありません。
ライン②:
専業主婦・学生・無職など給与収入がない人の場合は、20万円ルールは関係ありません。代わりに、基礎控除額が目安になります。
2026年(令和8年)分の所得税の基礎控除は、合計所得金額が489万円以下なら104万円です。48万円は、2024年(令和6年)分以前の額です。
メルカリ転売の利益がこの基礎控除額以下なら、所得税はかからないため、確定申告は不要になる場合があります。
ただし基礎控除の金額は税制改正で変わることがあるため、その年の最新の基準を国税庁の案内で確かめるのが確実です。
ライン③:
住民税の基礎控除は所得税と金額が違い、原則43万円とされています。所得がある限り、原則として市区町村への住民税の申告が必要です。
申告は、住んでいる市区町村の「市民税課・住民税担当」の窓口に申告書を出すのが基本です。郵送やeLTAXでも出せます。
住民税の申告書の出し方と、増える額の目安はメルカリの住民税はいくらから?会社員は所得があれば1割ほどにまとめています。
「所得税は不要だったから住民税も大丈夫」と思い込んでいると、後から通知が届くことがあるので注意してください。
扶養に
配偶者控除や社会保険の扶養に入っている場合は、メルカリの利益が増えると扶養から外れる可能性もあります。
- 税法上の扶養(配偶者控除):2026年分は、配偶者の合計所得が62万円以下のとき
- 社会保険の扶養:今後1年の年間収入の見込みが原則130万円未満
配偶者が給与だけなら、合計所得62万円以下は年収136万円以下です。配偶者の合計所得が62万円超133万円以下なら、配偶者特別控除に変わります。
配偶者控除も配偶者特別控除も、本人の合計所得が1,000万円以下であることが条件です。
社会保険の扶養は、同居なら、扶養する人の収入の半分未満であることも条件です。130万円未満の線は、60歳以上・障害者なら180万円未満、配偶者を除く19歳以上23歳未満なら150万円未満です。
メルカリの転売利益がこれらのラインに近い場合は、扶養から外れるリスクも含めて計算する必要があります。
税金の扶養は合計所得で、健康保険の扶養は今後1年の年間収入の見込みで見分けます。基準が別なので、両方を確かめます。健康保険の細かい扱いは、加入している健康保険に問い合わせるのが確実です。
学生がアルバイトと合わせて親の扶養に入れるかは、メルカリの扶養はいくらまでかの記事で計算しています。夫の扶養のパート・主婦がどこまで配偶者控除のままかも、同じ記事で2026年分の線を使って計算しています。

メルカリの
「フリマだしバレないでしょ」と考える人もいますが、税務署がネット取引を重点的に調査しているのは公表されている事実です。ここでは、無申告が見つかる仕組みだけを整理します。
国税庁には
国税庁は各国税局に、インターネット取引を専門に調査するプロジェクトチームを置いています。フリマアプリ・ネットオークション・暗号資産などが対象です。
国税庁は、シェアリングエコノミーなど新しい分野の経済活動をする個人への実地調査の結果を公表しています。令和4事務年度は、申告漏れ所得金額の総額が約200億円、1件あたりの追徴税額が約320万円でした。
「少額だから見逃される」と楽観するには心もとない数字です。
マイナンバーと
預貯金口座とマイナンバーの紐付け制度は、2024年4月に始まりました。2025年4月には、複数の口座にまとめてマイナンバーを付けるなどの拡充がありました。こうして、マイナンバーと銀行口座の紐付けが進んでいます。
税務署は前から、金融機関に照会して出入金の履歴を確かめる権限を持っています。そのうえで、口座の紐付けによってどの金融機関に口座があるかの特定がさらに容易になったとされています。
メルカリの売上金を銀行口座に振り込んでいる場合、その入金パターンは照会の対象になりえます。
プラットフォームからの
メルカリの取引データが自動的に税務署へ報告される仕組みは、2026年時点では公表されていません。ただし、税務署は個別の税務調査や情報照会を通じてプラットフォーム事業者からデータを取ることができます。
国際的には、OECDの「デジタルプラットフォーム報告ルール」が採択されています。プラットフォーム事業者が販売者の収入情報を税務当局に自動で報告する枠組みで、各国で進んでいます。
日本でも、このモデルを参考にした制度の導入が検討されています。将来的にはプラットフォームからの自動報告が始まる可能性があるという状況です。
無申告の
- 無申告加算税:調査を受けた後なら、税額の50万円以下の部分は15%、50万円超〜300万円以下は20%、300万円超は30%を上乗せ
- 自主申告の場合:税務署の指摘前に自分から申告すれば5%に軽減されるとされている
- 延滞税:納期限から2か月以内は年2.4%程度、2か月超は年8.7%程度(利率は年度により変動)
- 悪質な場合:重加算税として最大40%が上乗せされることもある
無申告加算税の率は、税制改正で変わる可能性があります。
数万円の利益でも、数年分をまとめて指摘されると、加算税と延滞税でかなりの金額になるケースがあります。申告のコストと無申告のリスクを比較すれば、素直に申告しておく方が安全です。
確定申告の手順とe-Taxの使い方は、確定申告はメルカリだといくらから必要?|最短で終わらせるやり方で詳しくまとめています。
税務署がいくらから動くのかは、メルカリで税務署は本当に来る?|届いた場合の対応まで整理でまとめています。お尋ねや税務調査が実際に届いたときにやることも、同じ記事にあります。
メルカリの
税金がかかると分かったら、次に気になるのは「結局いくら取られるの?」です。計算に必要な知識は、所得の種類と計算式の2つだけです。
雑所得と
メルカリの転売利益は、副業なら「雑所得」、本業として行っているなら「事業所得」に分類されるのが一般的です。
2022年(令和4年)10月の通達改正では、事業所得と雑所得の分け方について以下の整理が示されました。
- 帳簿を付けているか:記録・保存している場合は事業所得と認められやすい
- 営利性・継続性があるか:一時的な売買ではなく、反復継続して収入を得ているか
- 規模はどの程度か:収入が3年ほど300万円以下で、主な収入の10%未満なら「僅少」とされる場合がある
- 帳簿がない場合:収入300万円超で明らかに事業と認められる事実がなければ、原則「雑所得」に入る
副業レベルのメルカリ転売であれば、ほとんどの場合は「雑所得」で申告するのが一般的です。
売った物のうちどこからが雑所得に入るかは、メルカリの雑所得の記事で詳しく書いています。帳簿を付けていない年に確定申告書のどの欄に書くかも、同じ記事で扱っています。
事業所得にすると、青色申告特別控除(最大65万円)や赤字の損益通算ができます。その代わり、帳簿を整えることと、続けて営業している実態が求められます。
自分の販売規模がどちらに当てはまるか迷う場合は、税理士に相談するのが確実です。
開業届を出しても、所得の分け方は届けでは決まりません。届けを出さなかったときの扱いとあわせて、メルカリの開業届の記事にまとめています。
税金の
どちらの所得に入っても、計算のベースは同じです。
所得 = 年間売上 − 必要経費
経費として差し引けるのは、メルカリ販売に直接かかった費用です。
- 販売手数料(メルカリの10%)
- 送料(らくらくメルカリ便・ゆうゆうメルカリ便など実費)
- 仕入れ値(転売目的で購入した商品の取得費)
- 梱包材費(段ボール・プチプチ・テープなどの消耗品)
- スマホ代・ネット回線費のフリマ利用按分
記帳するときの勘定科目は メルカリ売上の仕訳と勘定科目 で一覧にまとめています。帳簿のつけ方を基礎から知りたい方は メルカリ帳簿のつけ方 もあわせて見てください。
計算
具体的な数字で確認します。副業(雑所得)で給与所得者のケースです。
- 年間売上合計:60万円
- 販売手数料(10%):6万円
- 送料合計:3.6万円
- 仕入れ値合計:30万円
- 梱包材等:1.2万円
- 年間所得:19.2万円 → 20万円以下で確定申告不要の目安
- 年間売上合計:120万円
- 販売手数料(10%):12万円
- 送料合計:7.2万円
- 仕入れ値合計:55万円
- 梱包材等:2.4万円
- 年間所得:43.4万円 → 20万円超で確定申告が必要になる目安
後者の場合、雑所得43.4万円に対する所得税は、他の所得との合計で税率が決まります(総合課税)。正確な税額は他の所得との合算や控除で変わるため、シミュレーションはあくまで目安として捉えてください。
重要なのは、経費をきちんと記録しているかで、「所得20万円を超えるか超えないか」が変わるという点です。
仕入れ値や送料の記録が残っていないと、経費として差し引けません。そうなると、本来は20万円以下だったはずの所得が、20万円を超えて計算されてしまうリスクもあります。
確定申告の
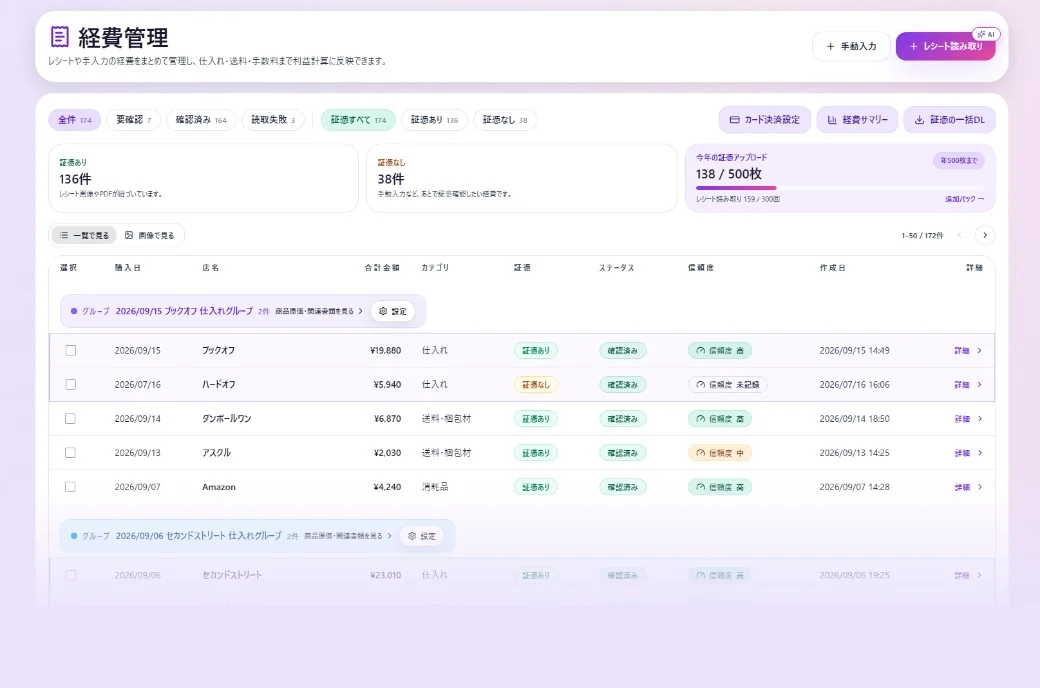
ここまで読んで「自分は税金がかかりそうだ」と思った人も、「まだ大丈夫そう」と思った人も、同じです。税金の判断に必要なのは結局「正確な売上と経費の記録」です。
記録がなければ所得がいくらか分からず、20万円を超えているかの判断すらできません。
1年分を
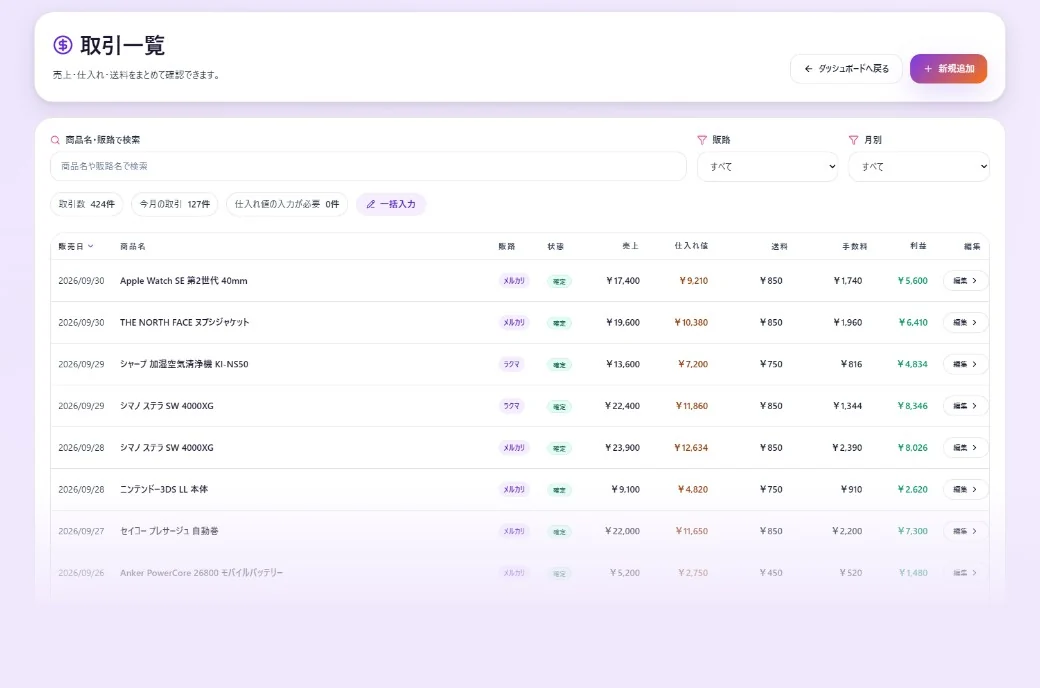
確定申告の直前に1年分の取引を振り返ると、販売価格・手数料・送料・仕入れ値を1件ずつ確かめることになります。年間100件の取引があれば、100回その作業を繰り返します。
仕入れ値の記録が残っていなければ経費として差し引けず、所得が実際より大きくなってしまうリスクも出てきます。
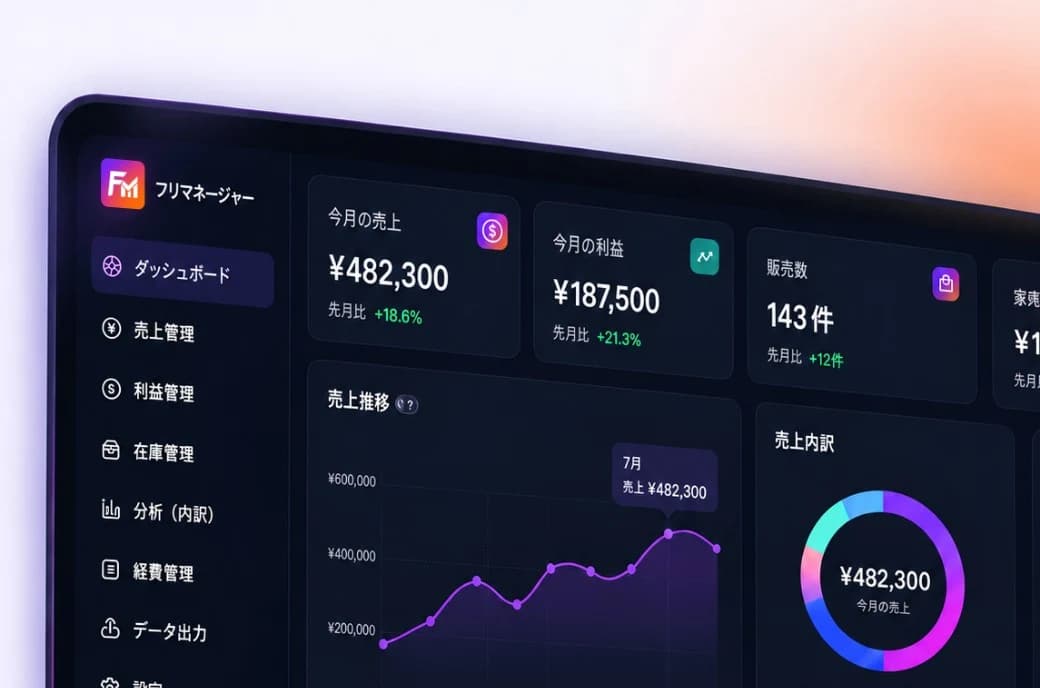
逆に言えば、日々の取引を記録しておくだけで、20万円のラインに近づいているかがリアルタイムで分かります。経費の記録漏れで「申告しなくてよかったのに申告が必要になる」事態も防げます。
まとめ:
- 自分や家族が使っていた不用品を売った利益は、原則として非課税
- ただし1個30万円超の貴金属・美術品は例外として課税対象になりうる
- 転売・せどりの利益が年間20万円を超えると、給与所得者は確定申告が必要になるのが一般的
- 20万円の基準は「売上」ではなく「売上−経費」の所得で判断する
- 給与がない人は基礎控除額(2026年分は合計所得489万円以下なら104万円)が目安
- 住民税には「20万円以下なら不要」のルールがなく、所得税とは別に申告が要る場合がある
- バレる仕組みは年々強化されており、「フリマだからバレない」は楽観的すぎる
- 所得の計算は「売上−経費」で、経費の記録がないと判断も計算もできない
基礎控除の額は、年分ごとに変わります。
メルカリの税金は、①不用品か転売か、②利益がいくらか、③給与があるかないか、の3つを確かめればほぼ判断がつきます。不用品の整理であれば、税金の心配は不要というのが一般的な取り扱いです。
転売をしている場合は、利益が基準を超えた時点で、早めに売上と経費の記録を整えておくのが最もコストの低い対策です。


