
メルカリで仕入れて売った物の所得(売上−経費)は、年末調整の基礎控除申告書にある「合計所得金額の見積額」に足して書きます(国税庁 年末調整の注意事項)。家で使っていた服や本を売った分は非課税なので、売上がいくらあっても足しません。給与以外の所得が20万円を超えたら年明けに確定申告を、20万円以下でも市区町村へ住民税の申告を、年末調整とは別に自分でします。
給与400万円で
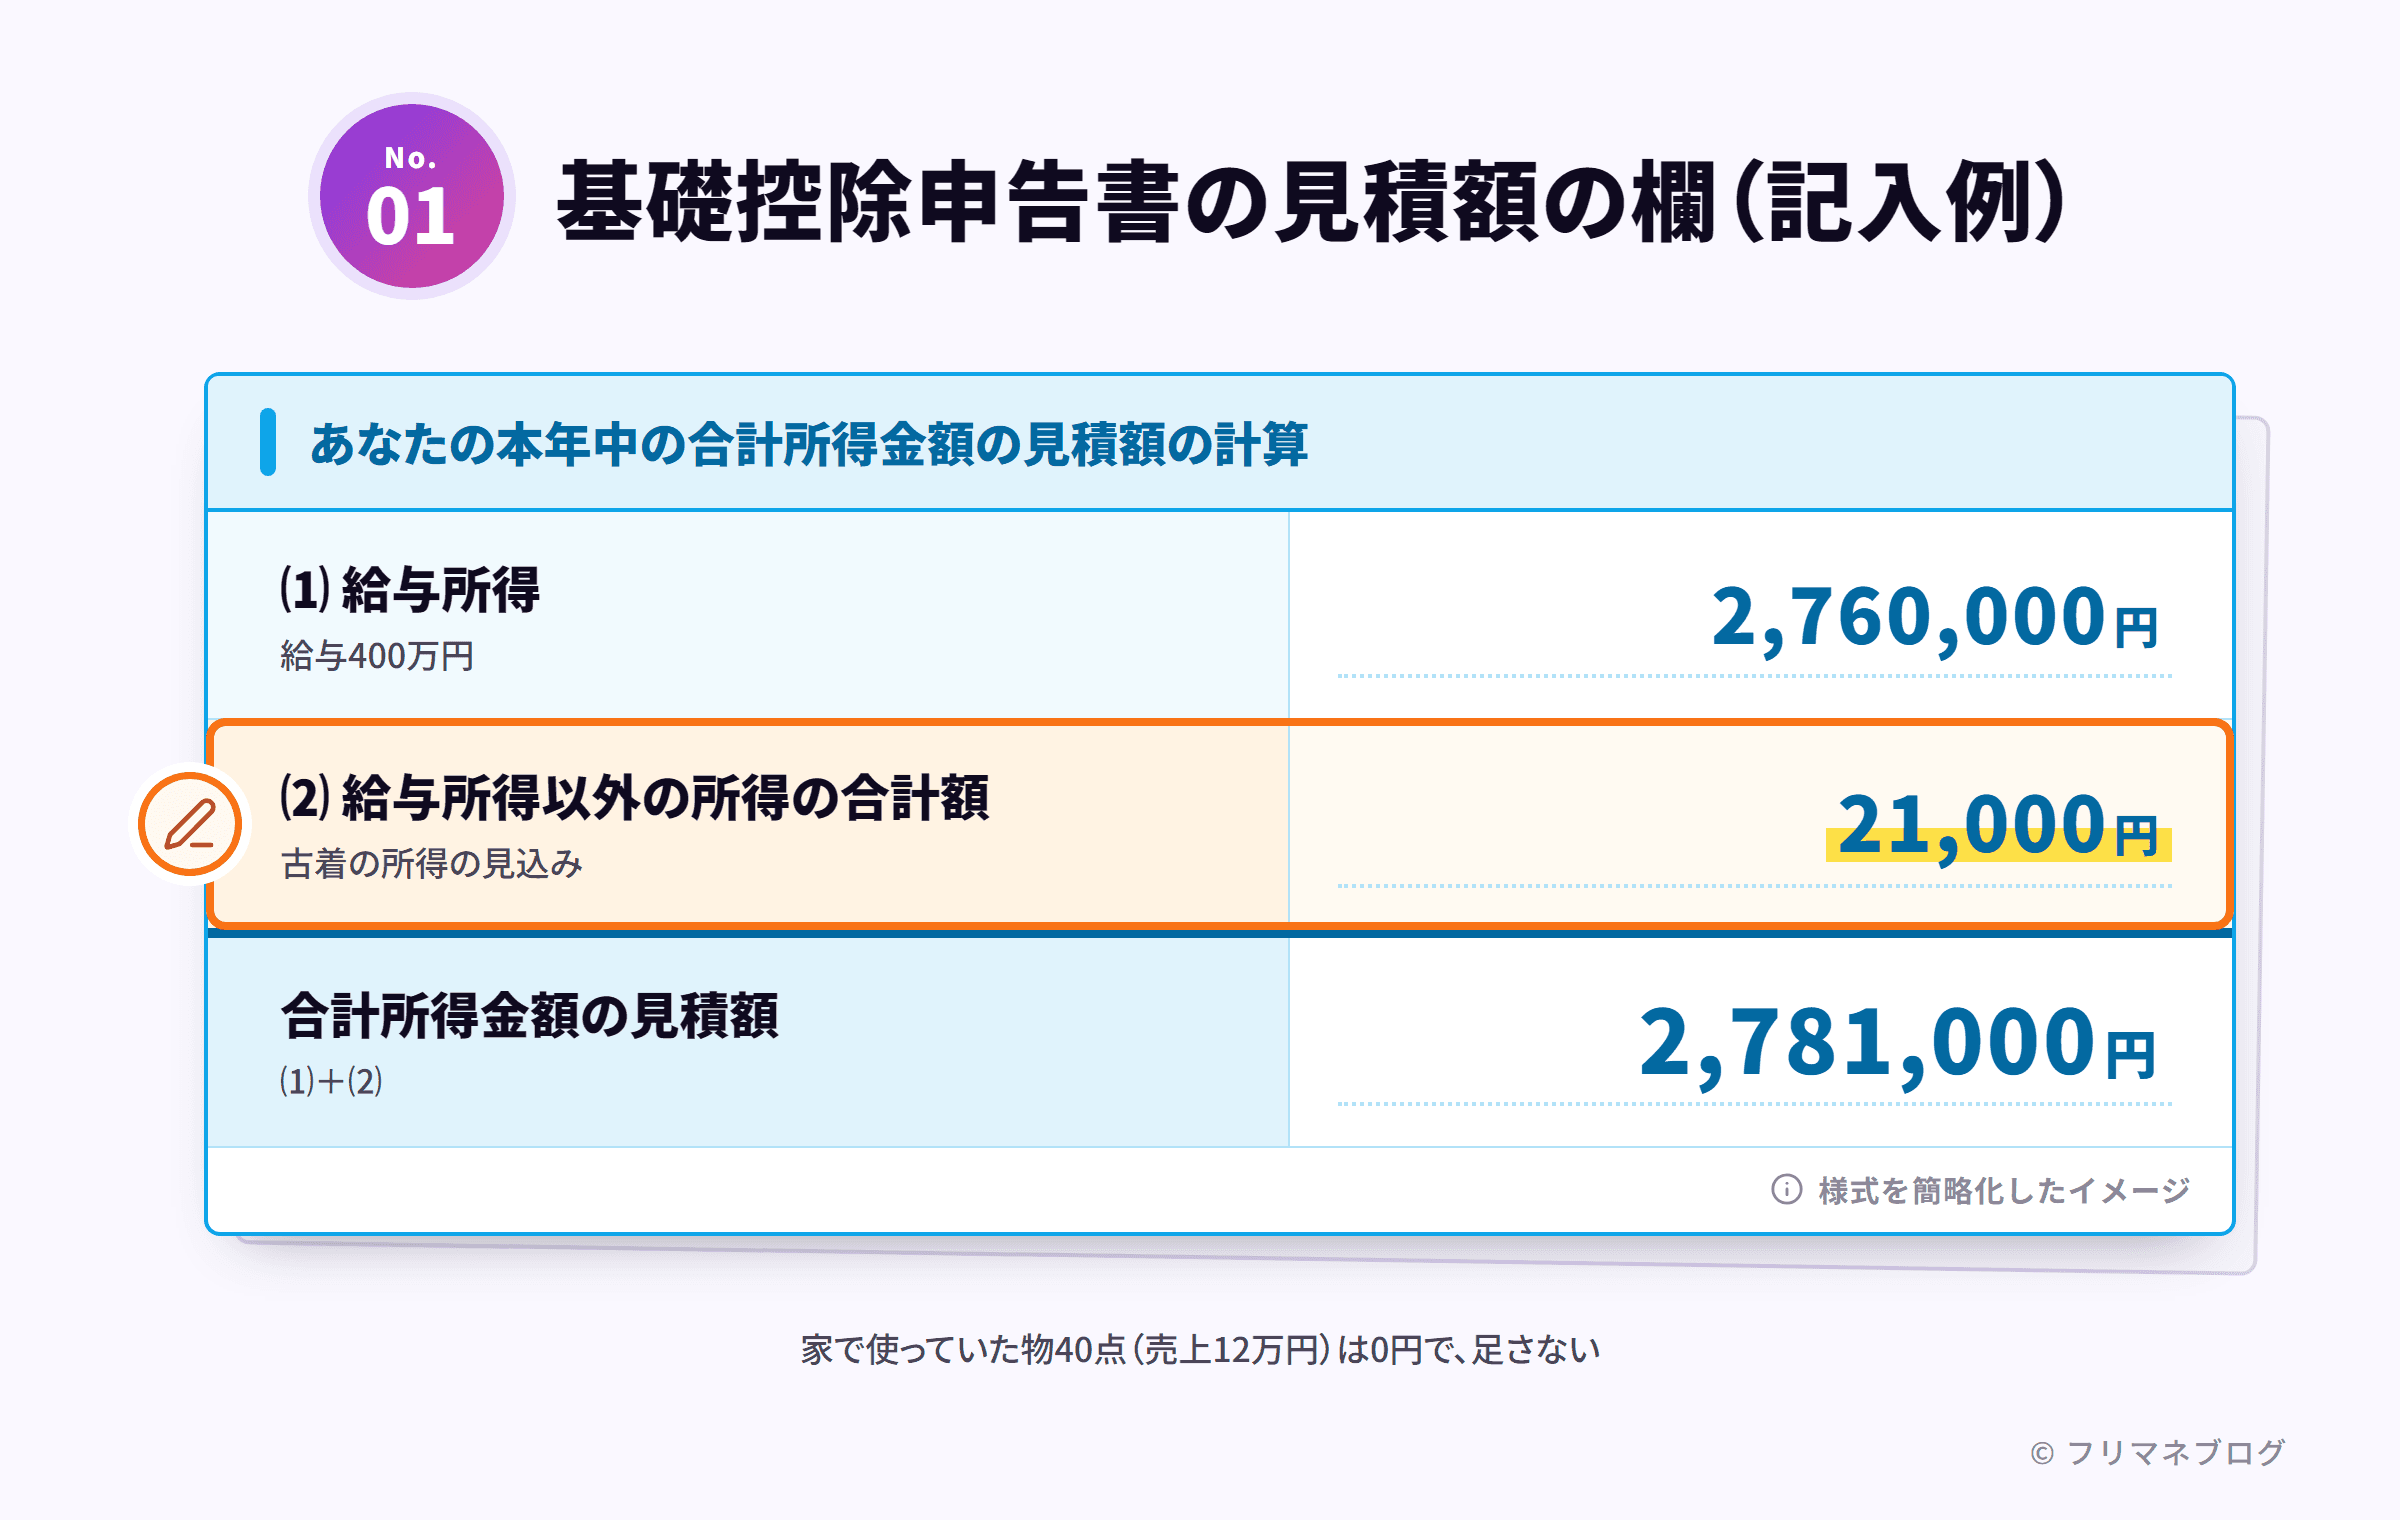
基礎控除申告書の「あなたの本年中の合計所得金額の見積額」には、給与所得と古着の所得の見込みを足した額を書きます(国税庁 基礎控除申告書の記載例)。古着の所得を書くのは、見積額の計算の表にある⑵「給与所得以外の所得の合計額」の行で、⑴の給与所得と足した額が見積額になります。
手元に届いた書類では、題に「基礎控除申告書」とある1枚がそれで、令和8年分は配偶者控除等申告書など4つの申告書が1枚にまとまっています。扶養控除等申告書にある「令和8年中の所得の見積額」は、家族の分を書く欄です。
見積額に
給与所得は、直近の給与明細などから見積もった今年の給与から出し、給与400万円なら276万円です。古着の所得は、売れた古着の売上から販売手数料(販売価格の10%)・送料・仕入れ代を引いて出します。11月までに古着20着が売上6万円で売れ、12月に冬物10着を出す予定の年なら、見積額は次のとおりです。
計算例
- 11月までに売れた古着20着の売上
- 60,000円
- 販売手数料(10%)
- −6,000円
- 売れた古着の仕入れ代
- −30,000円
- 12月に出す冬物10着の所得の見込み
- +11,000円
- 古着の所得の見込み(⑵の行に書く額)
- 21,000円
- 家で使っていた物40点(売上12万円)
- 0円
- 給与所得(⑴の行。給与400万円)
- 2,760,000円
- 合計所得金額の見積額(⑴+⑵)
- 2,781,000円
冬物の見込みは、売れると見込んだ売上5万円から、販売手数料(10%)の5,000円と送料9,000円、仕入れ代2万5,000円を引いた額です。
- メルカリのアプリで販売履歴を開き、今年売れた取引から、仕入れて売った物だけを拾います(今年の売上の合計の出し方はメルカリで今までの売上総額を確認する方法)。
- 拾った物の売上から、販売手数料(10%)・送料・仕入れ代を引きます。
足しても
令和8年分の基礎控除は合計所得金額489万円以下なら104万円です。2026年10月に見た検索上位の記事5件のうち3件は、令和6年分以前の48万円のまま書いていました。
11月までの毎月の源泉徴収は変わらず、令和8年12月の年末調整で新しい額を使って1年分を精算します。
扶養控除等申告
本人の所得を書く欄は、扶養控除等申告書にも保険料控除申告書にもありません(国税庁 扶養控除等申告書の様式)。住宅ローン控除を年末調整で受ける人は、住宅借入金等特別控除申告書の「年間所得の見積額」にもメルカリの分を含めて書きます。
| 申告書 | 本人の所得を書く欄 | メルカリの分 |
|---|---|---|
| 基礎控除申告書 | ある(⑵「給与所得以外の所得の合計額」) | 古着の所得を足す |
| 配偶者控除等申告書(基礎控除申告書と同じ1枚) | ない(基礎控除申告書で決めた区分Ⅰを使う) | 書かない |
| 扶養控除等(異動)申告書 | ない(「所得の見積額」は家族の欄。本人が勤労学生のときだけ書く) | 書かない |
| 保険料控除申告書 | ない(見積額を書くのは23歳未満の扶養親族の欄) | 書かない |
| 住宅借入金等特別控除申告書(住宅ローン控除を年末調整で受ける人) | ある(「年間所得の見積額」) | 古着の所得も含めて書く |
書類を
12月に売れる分は、出す日の時点の見込みで足して構いません。基礎控除申告書に書く本人の所得は、所得税法でも「見積額」と決められているからです(所得税法 195条の4)。
Yahoo!知恵袋の2023年の質問に、副業の分を年末調整の書類に書くかを聞いた会社員の投稿があります。答えは書かなくていい・書いてもいい・年の途中の数字は後で怪しまれるの3通りに割れたまま、どれが正しいかは決まらずに終わっていました。
見積額はもともと見込みの数字で、年末調整の所得控除は、その年最後の給与を払う時の状況で決めます。その後12月31日までに所得控除に異動があり、源泉徴収票が作られる時までに申し出たときは、勤め先は年末調整をやり直せます。やり直さずに、自分の確定申告で精算することもできます。
迷ったら、12月に出す予定の冬物も、売れると見込んだ額で足して書いてください。見積額は今年1年分を書く欄で、出す日までに売れた分だけだと、出す予定の分が抜けた低い数字になるからです。
12月に
12月に発送して12月中に相手に届いた古着は、代金が売上金に入るのが1月でも、現金主義の特例を選んでいなければ今年の売上に入れるのが一般的です。商品の売上は引き渡した日の年に入れ、その日は発送した日や相手に届いた日など、毎年同じに決めた日を使います。
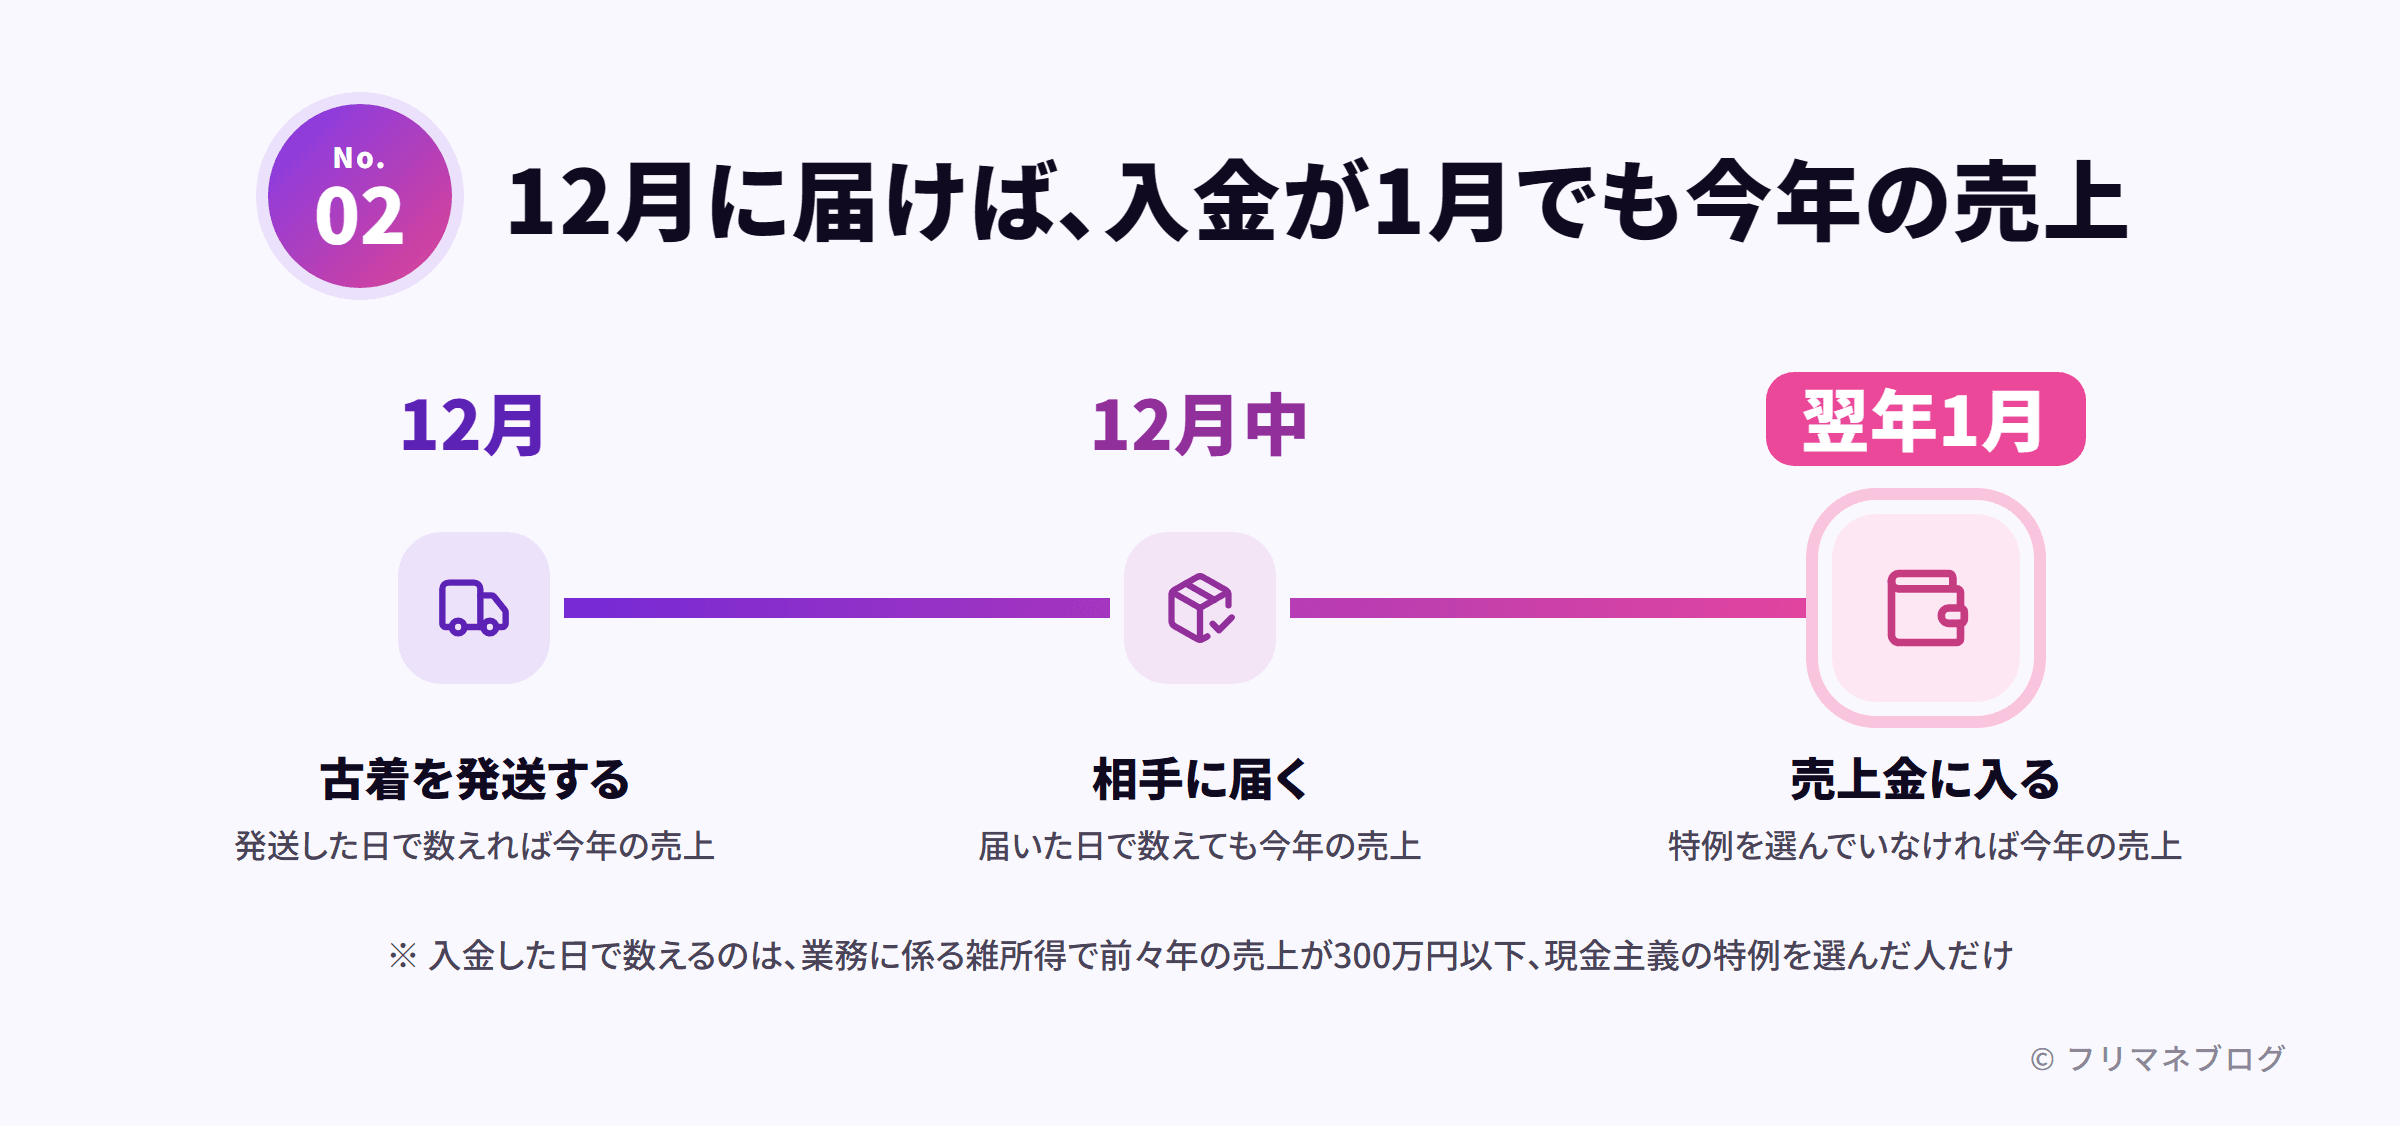
入金した日で数えられるのは、業務に係る雑所得で前々年の収入金額(売上)が300万円以下の人が、現金主義の特例を選んだときです。この特例は、確定申告書に受ける旨を書いて使います。年をまたぐ取引の帳簿の書き方は、メルカリ売上の仕訳と勘定科目にまとめています。
書いた見込みと
見積額と実際の合計所得金額がずれても、どちらも489万円以下なら基礎控除は104万円のままです。この例で冬物が1着も売れなかったとしても、実際の合計所得金額は277万円で、区分は変わりません。
配偶者控除や配偶者特別控除を受けている人は、見積額と確定した額の差で控除額が変わるなら、翌年1月末日まで年末調整をやり直せます。
20万円と
給与を1か所から受けている会社員なら、確定申告が要るかを決める20万円は売上から必要経費を引いた所得の合計で数え、家で使っていた服・本・ゲームを売った分は入れません(国税庁 No.1900)。
Yahoo!知恵袋の2022年の質問にも、売上の合計が20万円を超えると税金がかかると考え、届かないなら年末調整で自分から伝えるのかを聞いた投稿がありました。
この例でも、12月の冬物まで売れると売上の合計は23万円になりますが、20万円と比べるのは古着の所得2万1,000円です。家で使っていた物40点の売上12万円は、この計算に1円も入りません。税金がかかるかの線そのものは、メルカリの税金はいくらからで扱っています。
古着の
仕入れて売る副業なら、販売手数料と送料を必要経費にするのが一般的です。必要経費になるのは、売れた商品の売上原価と、販売費などその年の業務の費用です。売れた古着の仕入れ代は、この売上原価に入ります。発送用の袋や箱の代金と送料は、国税庁の収支内訳書の書き方で「荷造運賃」の例に挙がっています。
年末に売れ残った古着の仕入れ代は、その年の経費にならず翌年に繰り越します。現金主義の特例を選んだ人だけは、その年に払った仕入れ代がその年の経費になります。仕入れ代の扱いと売れ残りの数え方は、メルカリの仕入れ費用は経費になる?にまとめています。
古着の所得を雑所得で申告するなら、赤字になっても、その損は給与所得から引けません。
家で
買った値段より高く売れた服も、見積額にも20万円の合計にも入りません。買った値段より安く売って損が出ても、その損はなかったものとみなされるので、古着の所得から引けません。
1点30万円を
1個または1組の価額が30万円を超える貴金属・宝石・書画・骨董などは、家で使っていた物でも非課税になりません。営利を目的に続けて売った物でなければ、その所得は譲渡所得で、基礎控除申告書の⑵に含めて見積もります。
年末調整の
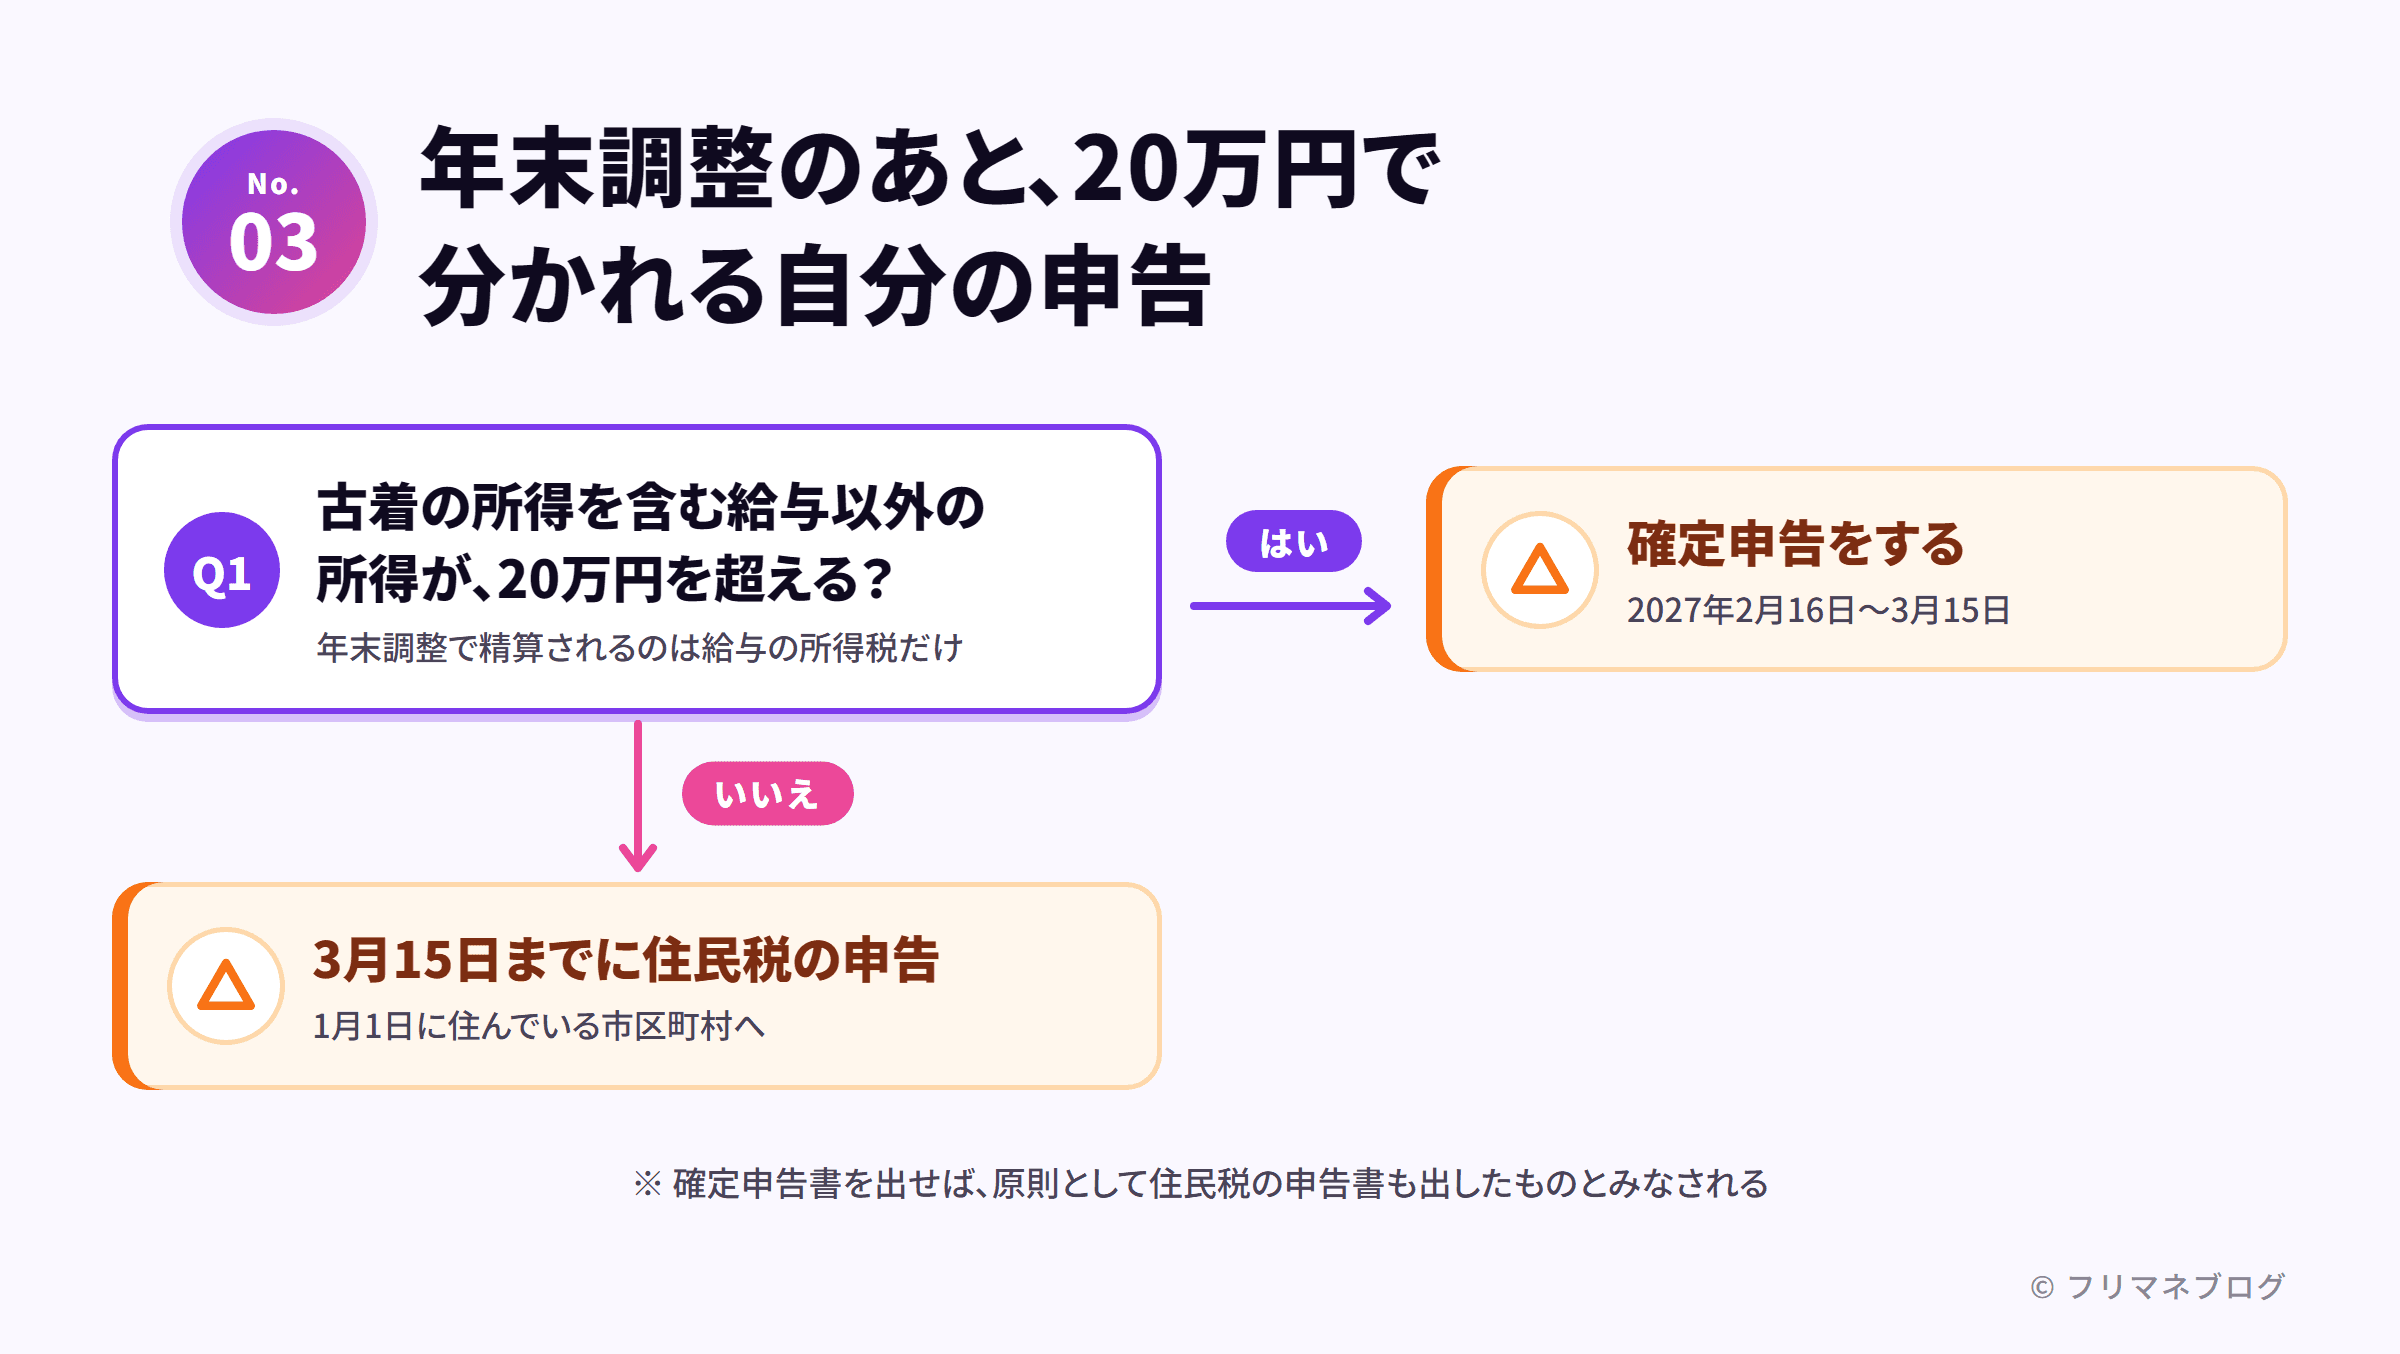
勤め先の年末調整で精算されるのは給与の所得税で、古着の所得の分は入りません(国税庁 No.2662)。年末調整の税額は、その年の給与の合計から給与所得控除後の金額を出し、所得控除を引いて計算するからです。古着の所得の分は自分で申告し、20万円を超えれば確定申告、20万円以下なら住民税の申告になります。
古着の
古着の所得を含む給与以外の所得が20万円を超える年は、年末調整が済んでいても、2027年2月16日(火)から3月15日(月)までに確定申告をしてください。
20万円以下なら所得税の確定申告は要りませんが、医療費控除などで確定申告をするときは、その所得も含めて申告します。この例の2万1,000円なら、医療費控除などをしない限り確定申告は要りません。確定申告書を出せば、原則として住民税の申告書も出したものとみなされます。
確定申告の進め方は、メルカリ確定申告はいくらから必要?にまとめています。
20万円以下でも
古着(仕入れて売った物)の所得があるなら、20万円以下で確定申告をしない年も、市区町村への住民税の申告は省けません。出す先は1月1日に住んでいる市区町村で、期限は2027年3月15日です。
勤め先に
基礎控除申告書から勤め先に分かるのは、⑵に書いた給与以外の所得の合計額だけで、所得の種類やメルカリの名前を書く欄はありません。もう1つは翌年の住民税で、会社員の住民税は原則として会社が給与から天引きして納め、その額は5月31日までに市区町村から会社へ通知されます。
市区町村は条例で、給与以外の所得の分の住民税も、この天引きに足して徴収できます。確定申告書の第二表で住民税の徴収方法を「自分で納付」にすれば、その分は給与から引かれず自分で納めます。確定申告をしない人も、住民税の申告書で自分で納めたいと書けば、天引きに足されないのが一般的です。
申告が
確定申告が要るのに期限を過ぎたときは、調査の事前通知が税務署から来る前に自分で期限後申告をすれば、無申告加算税は5%です。後になるほど率は上がります。
| 期限後申告をした時期 | 無申告加算税(納める税額に対する割合) |
|---|---|
| 調査の事前通知の前に、自分から出した | 5% |
| 事前通知の後で、調査による決定を予知する前に出した | 10%(50万円超300万円以下の部分は15%、300万円超の部分は25%) |
| 調査を受けた後に出した、または税務署が決めた | 15%(50万円超300万円以下の部分は20%、300万円超の部分は30%) |
期限から1か月以内に自分から出し、納める税金を期限までに全部納めているなどの要件を満たせば、無申告加算税はかかりません。期限後申告の税金は申告書を出した日が納期限で、納めた日までの延滞税も一緒に納めます。税務署から連絡が来たときの流れは、メルカリで税務署は本当に来る?にまとめています。
仕入れて売った
仕入れた古着の取引が少ないうちは、販売履歴を1件ずつ開いて売上・販売手数料・送料・仕入れ代を書き写せば、古着の所得は出せます。件数が増えると、拾う時間が延びます。写し間違いや拾い漏れも増えます。
拾うのが重くなったら、メルカリの売上をChrome拡張が自動で記録するフリマネージャーも使えます。仕入れ代などの経費は、ライトプランから手入力で記録して一覧で見られ、領収書などの証憑も保存できます。スタンダードと確定申告プランなら、経費の年間集計と売上から経費を引いた額が出せて、弥生・freee・マネーフォワード形式のCSVにも書き出せます。
まとめ
- メルカリの分は、基礎控除申告書の⑵「給与所得以外の所得の合計額」に、仕入れて売った物の所得の見込みを足す
- 家で使っていた服・本・ゲームを売った分は非課税で、いくら売れていても足さない
- 扶養控除等申告書と保険料控除申告書には本人の所得を書く欄がない。住宅ローン控除を年末調整で受ける人は、その申告書の見積額にも含める
- 12月の分は見込みで書く。見積額も実際の合計所得金額も489万円以下なら基礎控除は104万円のまま
- 20万円と比べるのは古着の所得。超えたら2027年2月16日〜3月15日に確定申告、20万円以下でも住民税の申告は別に要る
- 年明けに源泉徴収票が届いたら、年内に届いた古着の取引を足して所得を出し直し、20万円を超えたかを見る
書類を出す前に販売履歴を開いて仕入れた古着の取引だけを拾い、その売上から販売手数料と送料、仕入れ代を差し引いた額を⑵の行に書いてください。
制度は国税庁の資料(本文のリンク)で確認しています。仕入れて売っている分を事業所得にするか雑所得にするかで迷っている場合は、税務署か税理士に確認してください。


